判断一个国家真实的经济水位板块龙头,光看GDP这个总量数字是不够的。真正说明问题的是三个东西:普通人餐桌上肉的分量、年轻人身高的走势、以及外汇储备能撑几周的能源缺口。
这三个指标合在一起看日本,你会得出一个跟主流媒体完全不一样的结论——日本的问题不是失去了三十年,而是它压根就不该在发达国家这张桌子上坐这么久。先把最直观的账算一遍。
1995年日本人均GDP大约4.4万美元,那是当时全球的天花板级别。三十年过去,这个数字在2022年跌到3万美元出头,2024年靠着日元短暂反弹才勉强稳在这个位置附近。
这期间韩国追上来了,我们台湾地区也追上来了,两个原本被日本按在身下的邻居,如今人均都比它高。整个东亚区域的经济梯队重新洗牌,日本从头雁掉到了雁尾,甚至掉出了雁阵。
这个数字滑落背后我想讲的第一个观点是:日本经济不是感冒,而是脏器衰竭。感冒是会好的,脏器衰竭治不了。
日本国内的经济学者、日本银行的报告、内阁府的白皮书,反反复复用"结构性问题"这四个字来遮盖真相。真相是什么?
元股证券:ygzq.hk真相是日本这三十年做的所有事——量化宽松、负利率、安倍经济学、岸田新资本主义——本质上都是在拖延一个必须发生的过程,就是它必须回到自己历史上应有的位置。
这不是我情绪化的判断,这是把两千年时间轴拉出来之后的一个基本观察:日本作为亚洲第一发达国家的这段历史,才是那个反常的部分。现在切入我想谈的第二个层次,也是外部世界给它上的最重一道锁——能源。
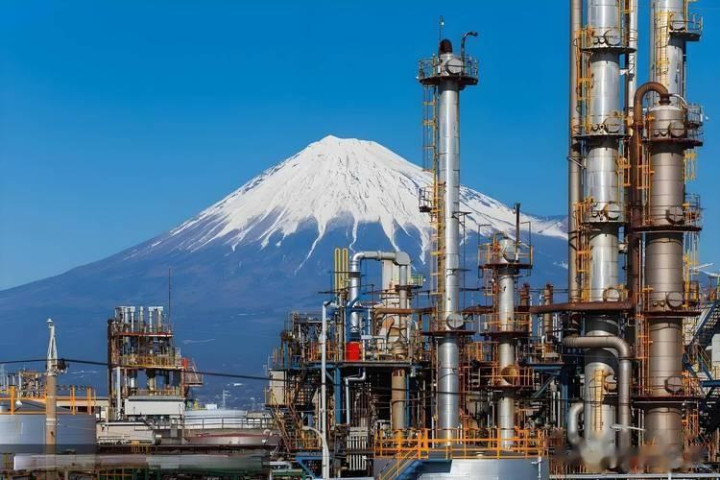
日本的能源结构脆弱到什么程度,一组数字就够了。石油对外依存度接近100%,其中中东进口占了95%以上,霍尔木兹海峡通道承担了七成以上的运量。
液化天然气的战略储备撑不过三周,煤炭、天然气、石油构成的火电整体发电占比约 67%,接近七成。这几个数字乘在一起意味着什么?
意味着只要霍尔木兹这个海峡宽仅三十多公里的瓶颈出现麻烦,日本国内的工业运转,工厂开工率、汽车装配线、半导体清洗流程,会在三到四周内进入半瘫痪状态。日本自己内部推演过,海峡若封锁三个月,汽车、半导体、化工三大支柱产业至少要停摆一半。
这里我要说一个很多人没想过的问题。日本这种能源结构不是天灾,是人祸。福岛之前,日本的核电占电力供应接近三成。
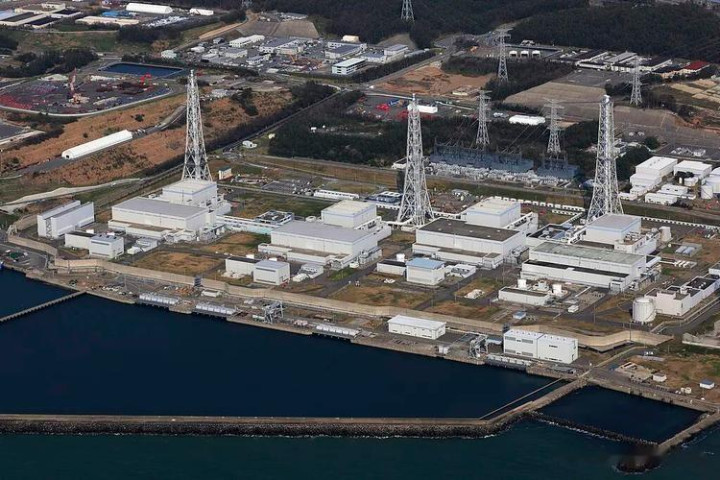
福岛核事故后大量机组关停,核电发电量占比最低跌至 2% 左右,近年逐步重启回升,2025 年核电发电占比为 9.1%,整体长期在 7%~9% 区间。剩下的电力缺口,全部由火电填上——也就是全部转嫁到中东那根管道上。
日本花了十几年时间,亲手把自己的能源命门从核电转移到了霍尔木兹,把一个可控的国内风险换成了一个完全不可控的地缘风险。这种自残式的能源转型,全世界找不出第二例。
我的判断是,福岛之后日本的每一届政府都清楚这个问题,但都不敢动,因为动核电意味着触碰选票,触碰选票意味着丢掉位子。政治家的短视,把整个国家的经济安全压在了别人家的一条海峡上。
国际油价往上跳10美元,日本一年就要多掏1.3万亿日元的进口账单。这几年油价上上下下,日元贬到了1美元兑150以上,日本每天都在为这个错误付利息。
第三个层次说政治。日本不是一个正常国家,这句话不是骂人,是描述事实。1952年美日签订安保条约的同时,成立了一个叫美日联合委员会的机构,该委员会针对驻日美军运作的行政协调合意仅属于行政执行层面安排,无需日本国会审议,但该机构无权决定日本能源、货币、国防顶层立法类国策。
这个机构运行了七十多年,穿过了几十任日本首相,从未失效。同一时期,日本国内还有一个专门的司法工具——东京地方检察厅特别搜查部。这个部门最早是二战后设立用来清算旧军官隐匿资产的,后来慢慢变成了政治工具。
历史上田中角荣、鸠山由纪夫等尝试调整对美依附路线的首相任期受挫,期间东京特搜部均开展过政治资金相关合规调查;这类调查本身是日本常规反腐流程,但舆论层面普遍认为其调查节奏容易被外部博弈间接影响,并非专门定向打击独立路线首相的既定工具。
高市早苗上台以来处境的微妙,本质上跟这个机制脱不了关系。我在这里想直给一个观点:日本的政治生态不是民主,是一种被外部严密监管的伪自治。
它可以有选举、有议会、有媒体自由,但涉及到根本国策,涉及到能源方向、货币政策、军事路线,日本的选项其实是被规定好的。这种情况下讨论日本经济复兴,本身就是伪命题——一个不能自己决定利率、汇率、能源结构的经济体,谈什么自主复兴?
产业层面这一段特别值得单独说一说,因为它是日本最后的遮羞布。日本的支柱产业从1980年代到现在,一直是三根柱子:汽车、家电、精密仪器。
家电这根柱子2000年之后就塌了,索尼、松下、东芝、夏普这些老牌招牌,白电业务基本都被中国大陆和韩国的企业接盘。精密仪器还撑着,但市场规模有限,撑不起一个国家的就业。
剩下唯一还算完整的就是汽车。2020年之后新能源大潮来了,日本车企的反应是全世界最慢的。2024 财年丰田全球纯电动 BEV 车型整体销量占比仅 1.4%,不足 2%;在中国市场纯电占比更低,不足 1%。它赌固态电池,赌氢能源,赌不出结果就一直往后拖。
这几年比亚迪、特斯拉、蔚小理在全球市场上一口一口啃日系车的份额,东南亚这个日系车传统腹地,被中国车企正面攻破。2022 年泰国日系车企整体市场份额接近九成,至 2025 年下滑至 68% 左右,三年间份额缩水近 20 个百分点。
我个人对丰田本田这种老牌企业的判断是,它们不是不想转型,是转不动。整个日本的产业链、供应商生态、劳动力技能储备都是围绕燃油车建立起来的,转向电动化意味着这个生态里至少一半的人要下岗,一半的供应商要破产。
没有一届日本政府能承担这个政治成本。所以日本车企只能一边喊转型一边拖时间,希望世界能等它,但世界不会等。
这里就要说到一个更深的问题:为什么中国的新能源车能起来,日本不能?很多人会说是补贴,是政策,是市场规模。这些都对,但都是表象。
真正的原因是中国有完整的稀土产业链、锂电材料产业链、电机电控产业链,而日本这些上游资源全部依赖进口。当中日之间在产业上从合作变成竞争,日本连原料都攒不齐,谈何转型?
加工贸易立国的日本,一旦上游被卡,下游产品又卖不出溢价,这个国家的经济逻辑就断了。回到开头说的餐桌和身高的问题。
日本 20 岁左右年轻男性平均身高自 2000 年后增长彻底停滞,相较 90 年代峰值仅有极其微小的波动,没有继续抬升。这个数据日本国内的营养学界很少公开谈论,但它比任何GDP数字都真实。
同一时期,我们这边的年轻人身高一路往上,两国之间已经反转。身高只跟蛋白质摄入相关,蛋白质摄入只跟收入相关。

便捷炒股配资开户当日本超市里的五花肉切成一小块一小块地卖,胡萝卜半根半根地拆开卖,一个国家还能不能叫发达国家,我觉得这个问题不用回答。我要给出的一个核心判断是:日本目前的所谓衰落,不是崩溃,是回归。
这个词很重要。崩溃意味着从正常状态跌到不正常状态,回归意味着从不正常状态回到正常状态。日本历史上的绝大多数时间,是一个偏居东亚一隅、资源匮乏、依附大陆文明的边缘岛国。
它从明治维新之后的一百五十多年里成为地区强权、再到二战后成为全球第二大经济体,这段辉煌是特定历史条件下的产物——冷战需要一个东亚橱窗,美国需要一个太平洋桥头堡,日本恰好被选中了。冷战结束的时刻,这份历史红利已经预示着要收回了。
2010年之后,当中国经济总量超过日本、并且在制造业上和美国正面碰撞的时候,收回的进度就加快了。华盛顿现在不再需要一个昂贵的展示窗口,它需要的是一个可以持续抽血的资金池。
特朗普这一届政府对日本的态度已经不加掩饰——几千亿美元的对美投资承诺、大幅提高的军费分摊要求、必要时的海外军事配合义务,日本从"盟友"变成了"资源"。一个我经常想的问题是,1941年日本为什么会走到偷袭珍珠港那一步。
当时的日本被美国切断了石油和废钢铁供应,被逼到了墙角。它选择了赌国运。八十多年后的今天,日本面对的挤压其实类似——能源被卡、产业被压、政治被控——只是这一次它连挥拳的力气都没有了。
日本国内右翼势力的焦虑很深,靖国神社问题反复升温、日本原定 2027 财年防卫预算占 GDP 达到 2%,已于 2025 财年提前突破这一红线、集体自卫权的解禁,这些都是这种焦虑的外部投射。但历史给它的窗口已经关闭。未来十年,我给出的三个预测是这样的。
第一,会看到更多日系品牌被拆分、被收购。早年雷诺曾控股日产,近年双方股权重构,雷诺大幅减持日产股份,股权绑定持续弱化,夏普归了鸿海,东芝的存储业务几经易主,这个趋势会加速,可能会波及丰田本田这样的旗舰。
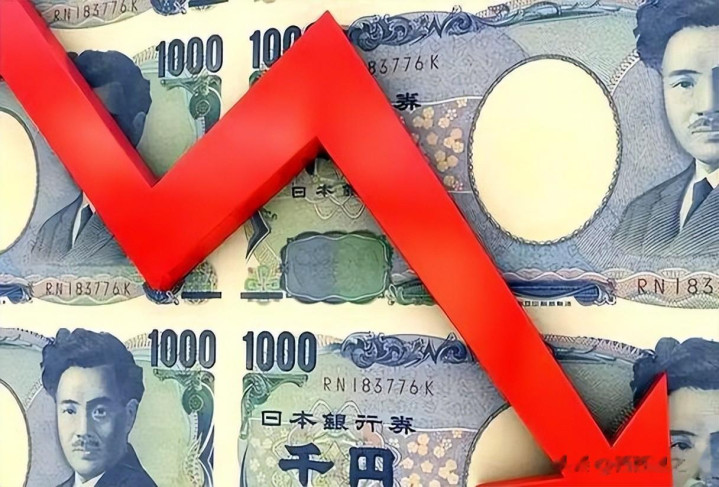
第二,会看到日元进入长期贬值通道,最终大概率会跌破一美元兑两百日元这个心理关口。
第三,会看到日本年轻人开始大规模走出国门——不是留学镀金那种,而是去澳大利亚、加拿大、东南亚做初级劳工、做护工、做服务业。日本从劳务输入国变成劳务输出国,这个转变在过去五年已经开始,未来十年会加速。
这三个趋势合在一起,就是日本真正的回归路径。它会重新变成一个以农业、渔业、旅游业、和劳务输出为主要外汇来源的东亚岛国。
所谓"匠人精神"、所谓"失去的三十年",这些浪漫化的说法本质上都是文学修辞,跟真实的经济逻辑没关系。给国内读者的启示只有一句话:发达国家不是一个终身荣誉,它是特定历史条件下的临时身份。
日本这三十年,把这个残酷的规律演给全世界看了一遍。当外部条件消失、内部结构跟不上时代变化的时候,从云端跌回地面就是唯一的结局。
日本会以一种相对体面的方式完成这个跌落——毕竟它还有存量,还有底子,还有几十年攒下的海外资产——但方向已经定了。国际政治里有句老话,餐桌之外,就是菜单之上。
日本已经从餐桌上被挪开了。它下一次出现板块龙头,会是在别人的菜单上。
元股证券服务-全球投资港提示:本文来自互联网,不代表本网站观点。